Alta do açúcar atinge pico em 1 ano e meio em NY devido a riscos climáticos
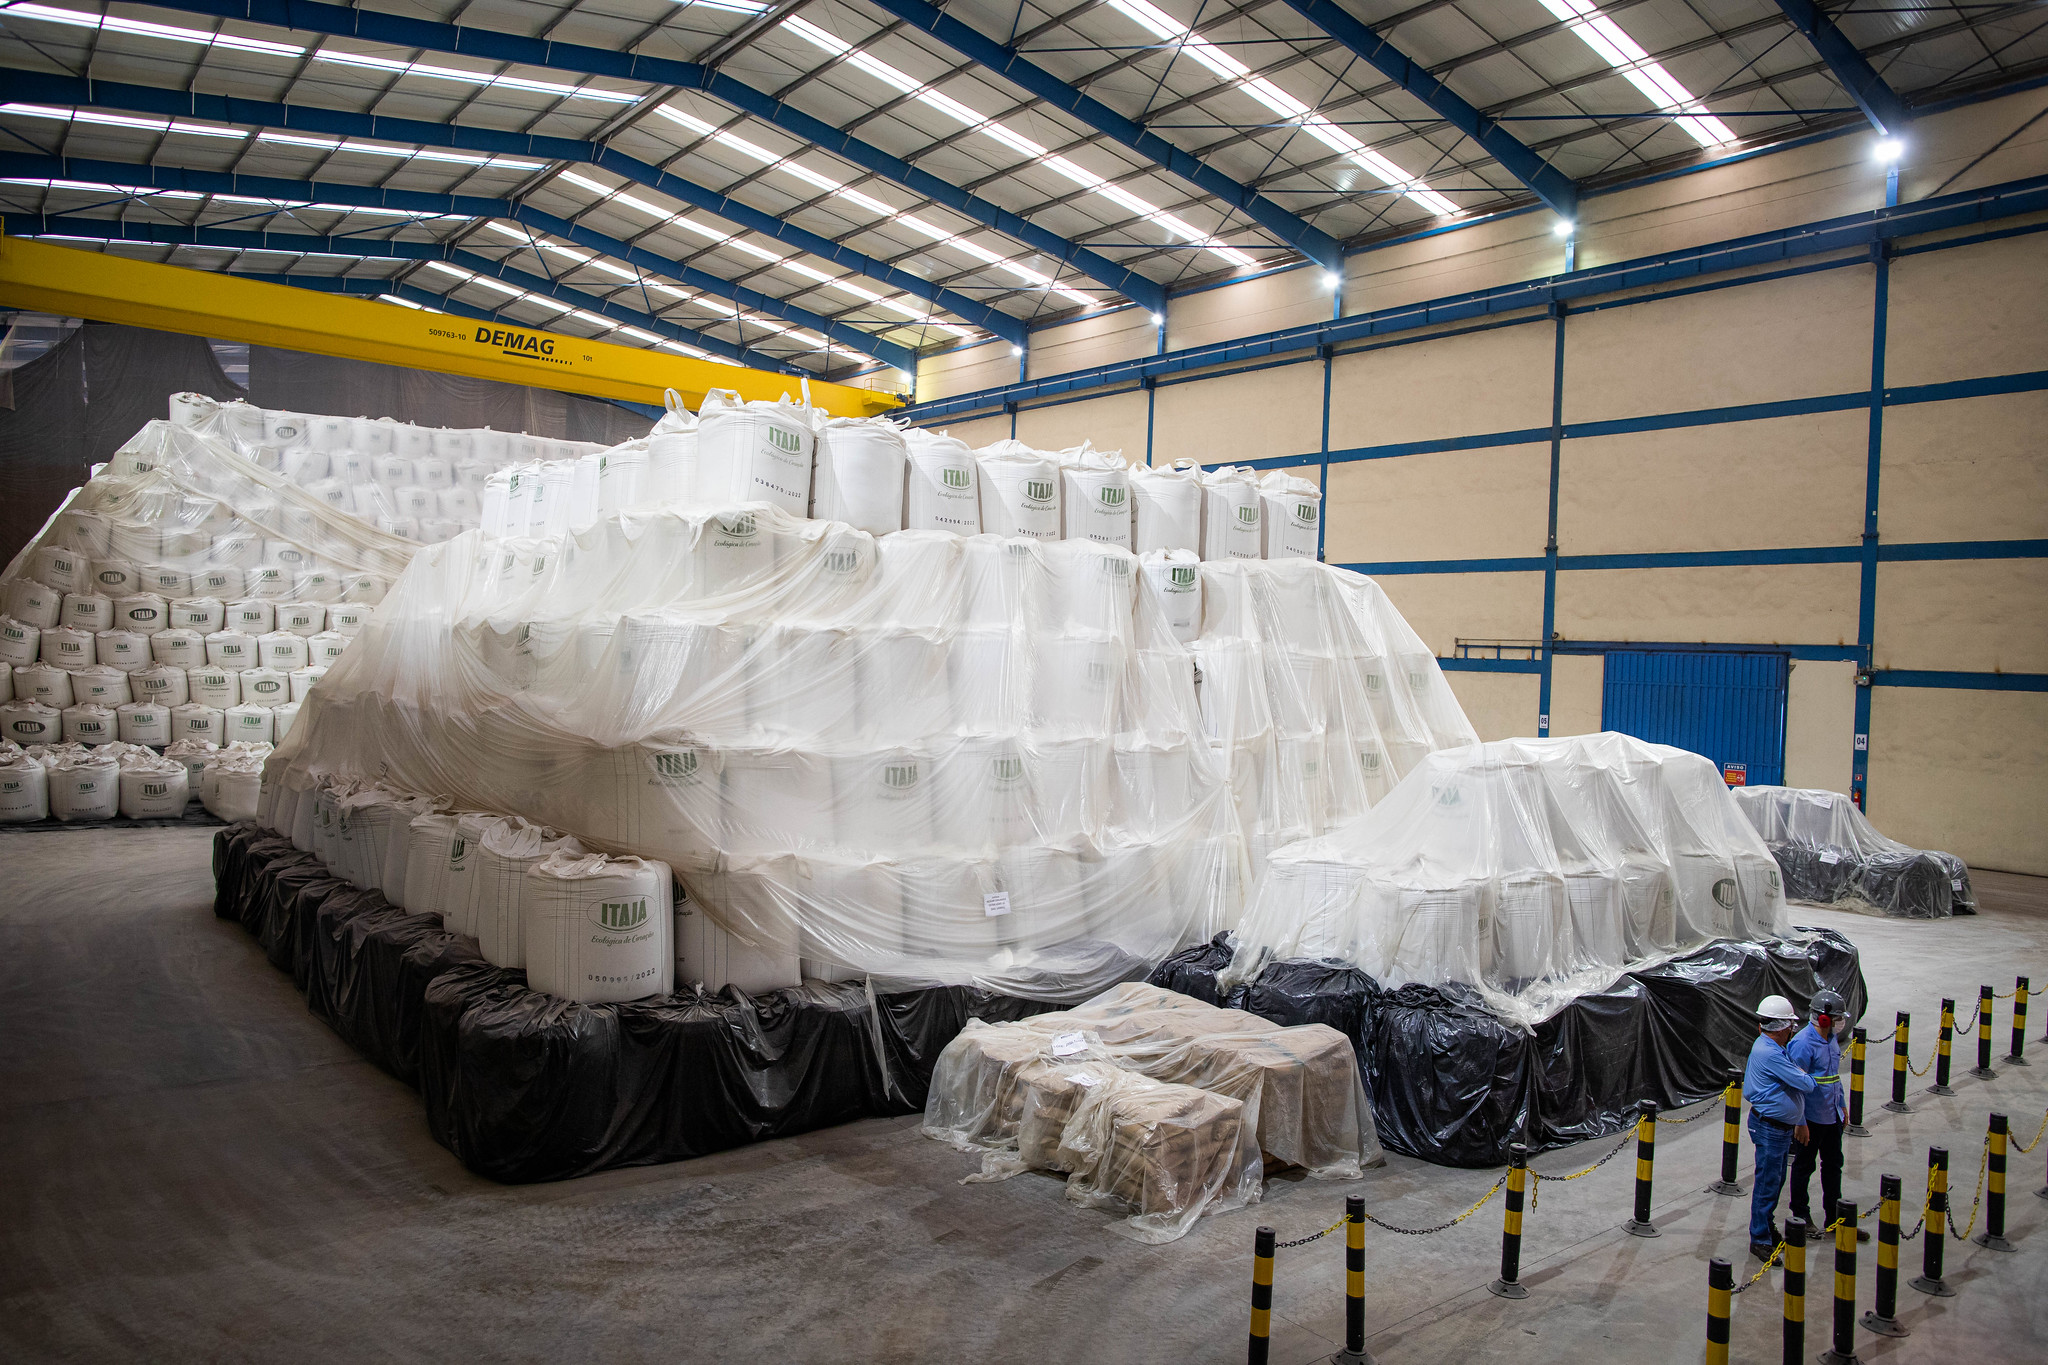
Alta do açúcar atinge pico em 1 ano e meio em NY devido a riscos climáticos
O aumento nos preços do açúcar foi impulsionado por preocupações relacionadas ao clima no Brasil e na Ásia, junto com as estimativas de um déficit global nas futuras safras.
No dia 2 de setembro, os preços do açúcar no mercado internacional dispararam, com o açúcar bruto em Nova York registrando sua maior cotação em um ano e meio. Em contrapartida, em Londres, o açúcar branco atingiu o maior valor em mais de duas semanas.
O futuro do açúcar com vencimento em março, negociado em Nova York, encerrou a sessão em alta de 99 pontos, valendo 19,93 centavos de dólar por libra-peso. Enquanto isso, o açúcar branco em Londres, com vencimento em dezembro, subiu 242 pontos, chegando a US$ 531,50 por tonelada.
Este aumento significativo ocorre devido à ação de fundos no mercado futuro em antecipação às previsões de chuvas no Centro-Sul do Brasil, principal região produtora de cana-de-açúcar. A possibilidade de chuvas excessivas pode complicar a operação das usinas e atrasar a moagem, resultando em uma escassez de fornecimento a curto prazo.
Déficit global no horizonte
As condições climáticas no Brasil, juntamente com as expectativas sobre a oferta e demanda no mercado global, foram determinantes para a alta nas cotações.
Em 1º de setembro, a Organização Internacional do Açúcar (ISO) anunciou um déficit global previsto de 200 mil toneladas para a safra de 2026/27, seguindo um superávit de 1,1 milhão de toneladas em 2025/26.
A Tailândia, que ocupa a posição de segundo maior exportador de açúcar do mundo, também enfrenta inseguranças. No dia 7 de setembro, a Thai Sugar Millers Corp informou uma projeção de redução de 17% na produção para o período de 2026/27, com estimativas em cerca de 10 milhões de toneladas.
Outro aspecto que preocupa é o fenômeno El Niño. Acredita-se que um El Niño forte possa diminuir as chuvas no Brasil, na Índia e na Tailândia, que são três dos principais centros de produção de açúcar. O Centro de Previsão Climática dos EUA apontou que o El Niño, que se formou no Pacífico equatorial no mês passado, deverá ser um dos mais intensos dos últimos 75 anos.
Projeções indicam oferta limitada
Relatórios de consultorias trazem reforço à expectativa de um apertamento na oferta global de açúcar.
A Covrig Analytics, após a avaliação de 3 de agosto, previu um déficit de 300 mil toneladas em 2026/27, uma mudança em relação ao superávit de 100 mil toneladas que projetava anteriormente em junho.
A Czarnikow também trouxe suas estimativas em 14 de agosto, apontando uma falta de 2,9 milhões de toneladas em 2027/28, prevendo que o aumento da produção de etanol no Brasil em relação ao açúcar impactará negativamente na oferta global. Além disso, a expectativa é de uma queda de 0,7% na produção mundial, totalizando 177 milhões de toneladas, em decorrência de problemas climáticos na Índia, na União Europeia e na Tailândia.
Crise das chuvas na Índia
O mercado indiano, que é o segundo maior produtor de açúcar do mundo, também se mostra preocupado com a questão climática.
O Departamento Meteorológico da Índia anunciou que, entre junho e setembro, o acúmulo das chuvas de monção estava 12,6% abaixo da média até o último dia de setembro, o menor índice em 11 anos.
Recente autorização do governo indiano, no dia 20 de agosto, para a importação de até 1 milhão de toneladas de açúcar bruto sem taxação, até 31 de outubro, também chama atenção, visto que normalmente a Índia não precisa recorrer a importações significativas desde a safra de 2017/18.
A Associação Indiana de Fabricantes de Açúcar e Bioenergia (ISMA) reduziu suas previsões para a produção de açúcar na Índia em 2025/26, ajustando para 32 milhões de toneladas, contra 32,4 milhões anteriormente, além de estimar exportações de 800 mil toneladas para a temporada.
No entanto, o Departamento de Agricultura dos Estados Unidos (USDA) anunciou uma previsão de superávit de 2,5 milhões de toneladas na Índia para 2026/27, marcando o primeiro excedente nos últimos dois anos.
Influência do Brasil sobre os preços
Os dados de produção do Brasil já estão afetando os preços do açúcar, uma vez que a União da Indústria de Cana-de-Açúcar e Bioenergia (Unica) revelou que a produção de açúcar no Centro-Sul caiu 26,3% em junho, totalizando 3,903 milhões de toneladas.
Como o Brasil é o principal produtor global de açúcar, mudanças na moagem e na destinação da cana para a produção de açúcar ou etanol têm impacto direto nas perspectivas internacionais de oferta.
Cenário de superávit em meio a incertezas
Apesar do recente aumento dos preços e das previsões de déficit nas safras futuras, o mercado ainda reflete uma expectativa de ampla oferta em 2025/26.
A ISO projeta um recorde mundial de produção de 182 milhões de toneladas na temporada de 2025/26, representando um incremento de 3,5% em relação ao ciclo anterior. O superávit global estimado é de 1,1 milhão de toneladas, embora essa previsão tenha sido reduzida em comparação com os 2,2 milhões previstos em maio.
Esse número é um sinal de recuperação após um déficit anterior de 3,46 milhões de toneladas na safra de 2024/25.
Em resumo, o mercado de açúcar enfrenta um período de maior sensibilidade em relação ao clima, com a previsão de uma oferta recorde para 2025/26 atenuando o aperto imediato, ao passo que os riscos para as safras futuras, especialmente no Brasil, na Índia e na Tailândia, aumentam a preocupação dos investidores e elucidam os motivos para a significativa valorização nos contratos futuros observada na última sexta-feira.